La garantie financière d'achèvement (GFA) est l'engagement d'un établissement extérieur au promoteur de payer les sommes nécessaires pour terminer l'immeuble vendu en VEFA si le vendeur ne peut plus le faire ; depuis le 28 mars 2016, seule cette garantie extrinsèque est admise.
Le risque que couvre la garantie d'achèvement
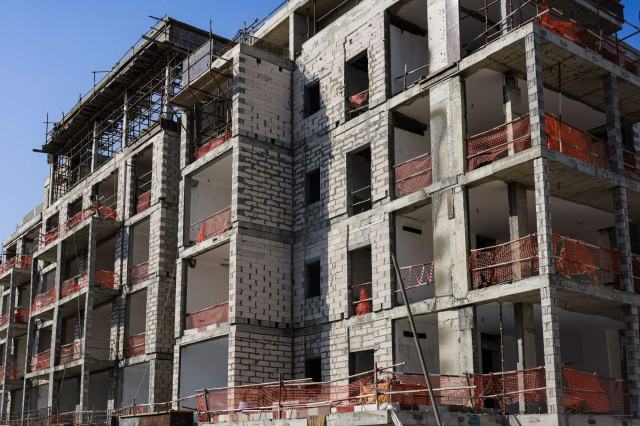
La garantie financière d'achèvement répond à un risque propre à l'achat sur plan. L'acquéreur paie une large part du prix pendant le chantier, parfois 70 % avant même la pose des cloisons, alors que le logement n'existe pas encore. Si le promoteur fait faillite à mi-parcours, l'acheteur se retrouverait propriétaire d'un ouvrage inachevé, avec un crédit à rembourser et aucun moyen de faire finir les travaux.
La GFA neutralise ce scénario. Le garant s'engage, solidairement avec le vendeur, à financer l'achèvement de l'immeuble. Elle ne rembourse pas l'acheteur et ne lui permet pas de récupérer sa mise : elle garantit qu'il obtiendra le logement promis. Pour un logement vendu en VEFA, l'acte de vente doit la mentionner ; service-public.gouv.fr évoque aussi, dès le contrat de réservation, le choix entre garantie d'achèvement et garantie de remboursement.
Qui délivre la GFA, et sous quelle forme
Les articles R261-17 et R261-21 du Code de la construction et de l'habitation réservent la délivrance de la garantie d'achèvement à des tiers : une banque, un établissement financier habilité, une entreprise d'assurance agréée ou une société de caution mutuelle. Le garant intervient sous l'une de deux formes juridiques :
- une ouverture de crédit, par laquelle il s'oblige à avancer au vendeur les sommes nécessaires à l'achèvement ;
- un cautionnement solidaire, par lequel il s'engage directement envers l'acquéreur à payer ces sommes.
Avant 2016, un promoteur pouvait se dispenser de garant extérieur en invoquant une garantie dite intrinsèque, fondée sur la solidité financière de l'opération elle-même : fonds propres, avancement, ventes déjà conclues. Le décret n° 2016-359 du 25 mars 2016 a abrogé les articles R261-18 à R261-20 qui l'organisaient, avec effet au 28 mars 2016. Tout acheteur d'un logement neuf sur plan bénéficie donc d'un garant distinct du vendeur.
Vérifier la garantie avant de signer
Le contrôle de la garantie financière d'achèvement commence dès la réservation et se termine chez le notaire. Le nom du garant et la nature de son engagement figurent dans le projet d'acte reçu un mois avant la signature ; l'attestation de garantie est généralement annexée ou tenue à disposition à l'office notarial. La préparation de ce rendez-vous est décrite dans le guide sur l'acte authentique de VEFA.
Trois vérifications sur la GFA du programme
- L'attestation désigne-t-elle bien l'immeuble et le permis de construire du lot acheté ?
- Le garant est-il un établissement habilité et identifié par sa raison sociale complète ?
- L'acte précise-t-il la forme de l'engagement, ouverture de crédit ou cautionnement solidaire ?
La solidité du vendeur reste à apprécier en parallèle : historique d'opérations livrées, permis purgé de recours, état de la commercialisation. Ces critères sont détaillés dans la page sur le choix d'un promoteur immobilier.
Défaillance du promoteur : garantie d'achèvement, délais et rôle du notaire
- Comment déclencher la garantie si le chantier s'arrête ?
- L'acquéreur, seul ou avec les autres acheteurs du programme, adresse au garant une lettre recommandée avec avis de réception qui signale l'arrêt du chantier ou la défaillance du vendeur. Le notaire qui a reçu l'acte aide à identifier le garant et à rassembler les pièces : acte, attestation, appels payés.
- Faut-il continuer à payer les appels de fonds ?
- Le prix reste dû, mais les sommes ne se versent plus à l'aveugle au vendeur défaillant. Le notaire et le garant indiquent à qui adresser les paiements restants, qui suivent toujours les plafonds légaux de l'échelonnement.
- La garantie couvre-t-elle aussi les retards de livraison ?
- La GFA finance l'achèvement de l'ouvrage, pas l'indemnisation du retard. Les pénalités éventuelles relèvent du contrat de vente et se réclament au vendeur, ou à sa procédure collective s'il a été placé en redressement ou en liquidation.
Défaillance en cours de chantier : la marche à suivre
La mise en œuvre de la garantie d'achèvement après une défaillance prend du temps, et l'organisation collective des acquéreurs l'accélère. Un ordre d'action raisonnable se dessine :
- constater l'arrêt : photos datées du chantier, courriers sans réponse, publication d'un jugement d'ouverture de procédure collective ;
- rassembler l'acte authentique, l'attestation de garantie et les justificatifs des sommes versées ;
- saisir le garant par lettre recommandée, en conservant les accusés de réception ;
- prévenir la banque qui finance l'achat, pour suspendre les déblocages en attendant les consignes ;
- se rapprocher des autres acquéreurs et, au besoin, d'un avocat ou de l'ADIL du département.
Le garant organise ensuite le financement de la fin des travaux, selon la forme de son engagement. La reprise d'un chantier abandonné allonge presque toujours le délai de livraison. Les appels encore dus se poursuivent selon les règles exposées dans le guide sur l'appel de fonds en VEFA.
Fin de la GFA à l'achèvement et relais des garanties de construction
La garantie financière d'achèvement prend fin à l'achèvement de l'immeuble, constaté selon les modalités prévues par les textes. Elle ne protège donc pas contre les défauts découverts ensuite. D'autres mécanismes prennent alors le relais : garantie de parfait achèvement pendant un an, garantie biennale pour les équipements dissociables, garantie décennale pour les désordres graves, préfinancée par l'assurance dommages-ouvrage souscrite par le promoteur. L'ensemble des étapes de l'achat, de la réservation à la livraison, est réuni dans la rubrique acheter un logement sur plan.
Sources : Code de la construction et de l'habitation, art. R261-17 et R261-21 (version en vigueur depuis le 1er septembre 2019) ; décret n° 2016-359 du 25 mars 2016 abrogeant les art. R261-18 à R261-20 (effet au 28 mars 2016), Légifrance, consulté le 16 octobre 2026 ; service-public.gouv.fr, fiches « Achat d'un logement neuf sur plan » (F2961) et « Frais d'acquisition d'un logement neuf » (F39743), vérifiées le 18 septembre 2026 ; Code civil, art. 1792, 1792-3 et 1792-6.