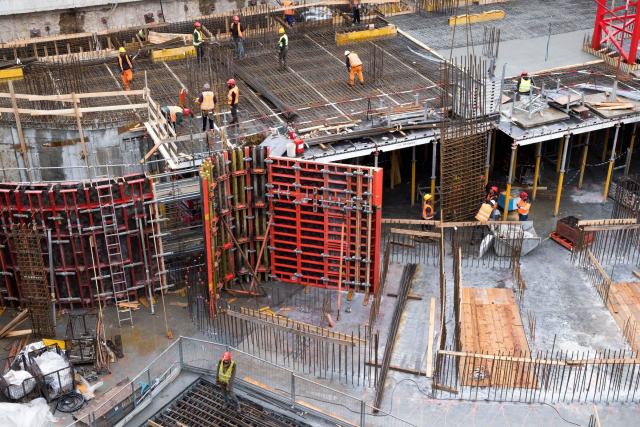
En VEFA, l'acquéreur paie le prix par appels de fonds successifs, dans la limite d'un échelonnement maximal fixé par l'article R261-14 du Code de la construction : 35 % cumulés aux fondations, 70 % à la mise hors d'eau, 95 % à l'achèvement et le solde à la livraison.
Pourquoi un logement sur plan se paie par tranches
Le paiement échelonné découle de la nature même de la vente en l'état futur d'achèvement. L'acquéreur devient propriétaire des ouvrages à mesure de leur construction ; il les paie donc au même rythme, et non en une fois. Chaque versement est demandé par le promoteur au moyen d'un appel de fonds, courrier qui indique le stade atteint, le pourcentage cumulé exigible et la somme à régler.
Ce système protège les deux parties. Le vendeur finance son chantier avec les sommes des acquéreurs, et ceux-ci ne versent jamais plus que ce qui a été réalisé, dans la limite des plafonds légaux. Le contrat peut prévoir des étapes intermédiaires plus fines, par exemple à l'achèvement d'un plancher ou des cloisons, mais il ne peut pas dépasser les seuils cumulés de la loi.
L'échelonnement maximal de l'article R261-14
Les plafonds de paiement en VEFA s'expriment en pourcentage cumulé du prix. Ils valent pour un logement vendu en secteur protégé, c'est-à-dire pour l'habitation.
| Stade du chantier | Total versé au maximum | Ce que représente le stade |
|---|---|---|
| Achèvement des fondations | 35 % du prix | Le gros œuvre sort de terre |
| Mise hors d'eau | 70 % du prix | La toiture est posée, l'eau ne pénètre plus par le haut |
| Achèvement de l'immeuble | 95 % du prix | Les ouvrages et équipements indispensables sont réalisés |
| Mise à disposition (livraison) | Solde de 5 % | Remise des clés à l'acquéreur |
Lorsque la vente est conclue sous condition suspensive, aucun versement ne peut être exigé avant que la condition soit réalisée. Le dépôt de garantie versé à la réservation s'impute sur les premières sommes dues.
Lire un appel de fonds et vérifier l'avancement
Un appel de fonds en VEFA s'accompagne en principe d'une attestation d'avancement, établie par l'architecte ou le maître d'œuvre du programme, qui certifie que le stade facturé est atteint. Avant de payer, trois contrôles suffisent :
- le pourcentage cumulé demandé correspond-il à l'échéancier de l'acte et reste-t-il sous le plafond légal ?
- l'attestation porte-t-elle bien sur le bâtiment où se trouve le lot ?
- le montant tient-il compte des sommes déjà réglées, dont le dépôt ?
Prenons un acquéreur qui a signé l'acte une fois les fondations terminées : il a réglé 35 % du prix chez le notaire. L'appel suivant, à la mise hors d'eau, porte alors sur 35 % supplémentaires, puisque le total cumulé passe à 70 %. Une visite du chantier, quand le promoteur l'organise, permet de constater le stade de visu.
Crédit immobilier et intérêts intercalaires pendant le chantier
Le prêt immobilier d'un achat sur plan se débloque au fil des appels de fonds. L'acquéreur transmet chaque appel à sa banque, qui verse directement la somme au promoteur. Tant que le prêt n'est pas entièrement débloqué, l'emprunteur paie souvent des intérêts intercalaires sur les seules sommes versées, ou bénéficie d'un différé selon l'offre de prêt.
Ce décalage pèse sur le budget lorsque l'acquéreur paie encore un loyer. Il se prévoit dès la conception du plan de financement d'un achat dans le neuf, en simulant les versements au rythme des stades du tableau. Un retard de chantier prolonge d'autant cette période ; les recours possibles sont présentés dans la page sur le retard de livraison en VEFA.
Solde de 5 % et consignation à la livraison
Le solde de 5 % du prix n'est dû qu'à la mise à disposition du logement, lors de la remise des clés. L'article R261-14 prévoit qu'il peut être consigné en cas de contestation sur la conformité avec les prévisions du contrat. Service-public.gouv.fr précise que, si des réserves sont notées au procès-verbal de livraison, le solde peut être confié à un tiers, un notaire par exemple, ou à la Caisse des dépôts si les parties ne s'accordent pas.
Cette consignation pousse le vendeur à lever les réserves. Elle suppose que les défauts soient précisément décrits le jour de la visite ; la préparation de ce rendez-vous fait l'objet du guide sur la livraison et la remise des clés.
Payer, contester, différer : situations courantes en VEFA
- Le promoteur peut-il facturer des pénalités si un appel est réglé en retard ?
- Le contrat peut prévoir une pénalité pour retard de paiement de l'acquéreur, plafonnée à 1 % par mois par l'article R261-14. Ce taux s'applique aux sommes dues par l'acheteur et ne concerne pas un retard de livraison du vendeur.
- Faut-il payer un appel si le stade annoncé semble ne pas être atteint ?
- Le paiement suppose que le stade facturé soit réellement atteint. L'acquéreur peut demander l'attestation d'avancement et signaler par écrit son désaccord au vendeur et à sa banque avant tout déblocage.
- Le solde de 5 % peut-il être retenu sans réserves au procès-verbal ?
- La consignation du solde repose sur une contestation de conformité. Sans réserve ni désaccord formulé à la livraison, le solde est en principe exigible à la remise des clés.
- Qui encaisse les appels si le promoteur fait faillite ?
- La garantie financière d'achèvement prend alors le relais pour terminer l'immeuble, et le notaire indique à qui verser les sommes restant dues. Le mécanisme est décrit dans la page sur la garantie financière d'achèvement, rattachée à la rubrique acheter sur plan.
Sources : Code de la construction et de l'habitation, art. R261-14 (version en vigueur depuis le 1er septembre 2019, décret n° 2019-873) ; service-public.gouv.fr, fiche « Frais d'acquisition d'un logement neuf » (F39743), vérifiée le 18 septembre 2026 ; service-public.gouv.fr, fiche « Livraison d'un logement neuf acheté sur plan » (F2956), vérifiée le 18 septembre 2026.